Vom Hype zur harten Realität im industriellen Maßstab
Im November 2026 ist grüner Wasserstoff in der deutschen Schwerindustrie technisch weit mehr als ein Forschungsthema. Direktreduktion von Eisenerz, wasserstoffbasierte Ammoniakproduktion und wasserstofffähige Hochtemperaturprozesse sind grundsätzlich realisierbar. Die entscheidende Frage lautet jedoch nicht mehr, ob die Verfahren funktionieren, sondern ob Stromversorgung, Elektrolyse, Netzanbindung, Abnahmeverträge und Finanzierung rechtzeitig gemeinsam verfügbar werden. Zwischen politischen Ausbauzielen und tatsächlich beschlossenen Investitionen, den sogenannten Final Investment Decisions, bleibt eine erhebliche Lücke.
Für Stahl und Chemie ist diese Lücke besonders relevant. Wasserstoff kann Kohlenstoff als Reduktionsmittel ersetzen, fossiles Methan als Rohstoff ablösen oder Erdgas in Hochtemperaturprozessen schrittweise substituieren. Gleichzeitig ist erneuerbarer Strom knapp, industrielle Elektrolysekapazität wird nicht beliebig schnell verfügbar, und die Transportinfrastruktur verbindet Erzeugungszentren sowie Verbrauchscluster noch nicht in der erforderlichen Dichte. Dieser Beitrag ordnet deshalb praxisnah ein, wo reale Verfügbarkeiten, Netzanbindungen und wirtschaftliche Tragfähigkeiten liegen und welche Übergangslösungen bis 2030 belastbar erscheinen.
Primärstahl vor der Nagelprobe zwischen Direktreduktion und Übergangslösungen
Die klassische Hochofenroute nutzt Koks, um Sauerstoff aus dem Eisenerz zu entfernen. Dabei entsteht Prozessgas mit hohen Kohlendioxidemissionen. Die Direktreduktion, kurz DRI, verfolgt einen anderen Ansatz: Eisenerz wird in einem Schachtofen reduziert, zunächst häufig mit Erdgas und perspektivisch mit Wasserstoff. Das so erzeugte direktreduzierte Eisen wird anschließend meist im Elektrolichtbogenofen zu Rohstahl verarbeitet. Technisch ist der Wechsel auf Wasserstoff möglich, industriell muss er jedoch mit Erzqualität, Ofenbetrieb, Stromverfügbarkeit und nachgelagerter Stahlverarbeitung zusammenpassen.
Erdgas bleibt deshalb als Brückentechnologie relevant. Eine gasbasierte DRI-Anlage kann früher in Betrieb gehen, auch wenn Wasserstoffmengen zunächst begrenzt sind. Der Wasserstoffanteil lässt sich in geeigneten Anlagen schrittweise erhöhen, sofern Brenner, Gasführung, Prozesssteuerung und Sicherheitskonzept dafür ausgelegt sind. Ein vollständiger Sprung von Kohle zu reinem Wasserstoff würde dagegen hohe Anfangsinvestitionen und verlässliche H2-Lieferverträge voraussetzen. Für europäische Hüttenwerke verschärft sich der Druck zusätzlich durch hohe Strompreise, globale Überkapazitäten und Importkonkurrenz. Der Europäische Wirtschafts- und Sozialausschuss fordert deshalb unter anderem bezahlbaren Wasserstoff, gezielte Finanzierung und Maßnahmen gegen Wettbewerbsverzerrungen.
| Produktionsroute |
Emissionsprofil |
Kosten- und Betriebsrisiko |
Praktische Einordnung |
| Koks-Hochofen |
Sehr hohe Prozessemissionen |
Bekannte Technik, aber steigender CO2- und Anpassungsdruck |
Bestehende Anlagen bleiben kurzfristig wichtig, sind langfristig jedoch schwer mit Klimazielen vereinbar |
| Erdgas-DRI |
Deutlich niedriger als die Hochofenroute, abhängig vom Gasverbrauch |
Weniger abhängig von sofortiger H2-Verfügbarkeit, aber weiterhin fossile Preis- und Emissionsrisiken |
Geeignete Brücke für schrittweise Umrüstung |
| H2-DRI |
Sehr niedrige direkte Emissionen bei erneuerbarem Wasserstoff |
Hohe Grenzkosten bei teurem Strom und unsicheren H2-Mengen |
Langfristig zentrale Route, kurzfristig nur mit abgesicherter Infrastruktur bankfähig |
Deutsche Forschungsprojekte zeigen, dass die Umstellung nicht auf die Primärstahlerzeugung beschränkt ist. Das vom Bundesministerium für Wirtschaft und Klimaschutz geförderte Reallabor H2Stahl untersucht die Direktreduktion. OptiLBO entwickelt Brennersysteme für den Einsatz von Wasserstoff in der Sekundärstahlproduktion, während FlexHeat2Anneal den flexiblen Betrieb wasserstofffähiger Strahlrohrsysteme in Durchlaufglühanlagen betrachtet. Diese Projekte adressieren einen wesentlichen Punkt: Klimawirkung entsteht nicht nur im Hochofen, sondern entlang der gesamten Prozesskette.
Ein ähnliches Bild zeigt die wissenschaftliche Analyse des Wasserstoff-Ökosystems an der Bothnischen Bucht in Finnland und Schweden. Erneuerbare Strompotenziale, Stahlkompetenz und industrielle Forschung sind vorhanden, dennoch befindet sich die integrierte Wertschöpfungskette laut der Untersuchung noch in einer vorindustriellen Phase. Fehlende Großelektrolyse, Speicher- und Transportinfrastruktur, unsichere Strompreise und eine noch nicht ausreichend entwickelte Nachfrage müssen gleichzeitig gelöst werden. Für Werksleiter folgt daraus eine klare Priorität: Nicht nur den DRI-Reaktor planen, sondern Erz, Strom, Wasserstoff, Speicher, Ofenkapazität, Logistik und Abnahme synchronisieren.
Defossilierung der Grundstoffchemie als doppelte Energie- und Rohstoffaufgabe
Die Chemieindustrie steht vor einer anspruchsvolleren Aufgabe als der reinen Elektrifizierung von Prozesswärme. Wasserstoff wird teils energetisch genutzt, etwa für Wärme oder Strom, teils stofflich gebunden. Bei Ammoniak und Methanol ist das Molekül ein zentraler Rohstoffbestandteil. Eine Dekarbonisierung muss daher sowohl fossile Energie als auch fossile Kohlenstoff- und Wasserstoffquellen ersetzen. Nach Angaben einer Branchenübersicht verbrauchten mehr als 1.700 deutsche Chemieunternehmen im Jahr 2023 rund 87,3 Terawattstunden Gas für Wärme und Strom sowie weitere 23,2 Terawattstunden stofflich.
Besonders eng ist die Verbindung in klassischen Verbundstandorten. Methan dient dort nicht nur als Brennstoff, sondern liefert auch Molekülbausteine für organische Chemikalien. Wird Erdgas durch grünen Wasserstoff ersetzt, sinken zwar die direkten Emissionen der Wasserstoffbereitstellung, doch für viele Produkte bleibt zusätzlich eine nachhaltige Kohlenstoffquelle erforderlich. Optionen reichen von Recycling und biogenen Rohstoffen über Kohlenstoffabscheidung und -nutzung bis zu geschlossenen Kohlenstoffkreisläufen. Die technisch richtige Lösung hängt von Produkt, Standort, Reinheitsanforderungen und vorhandenen Anlagen ab.
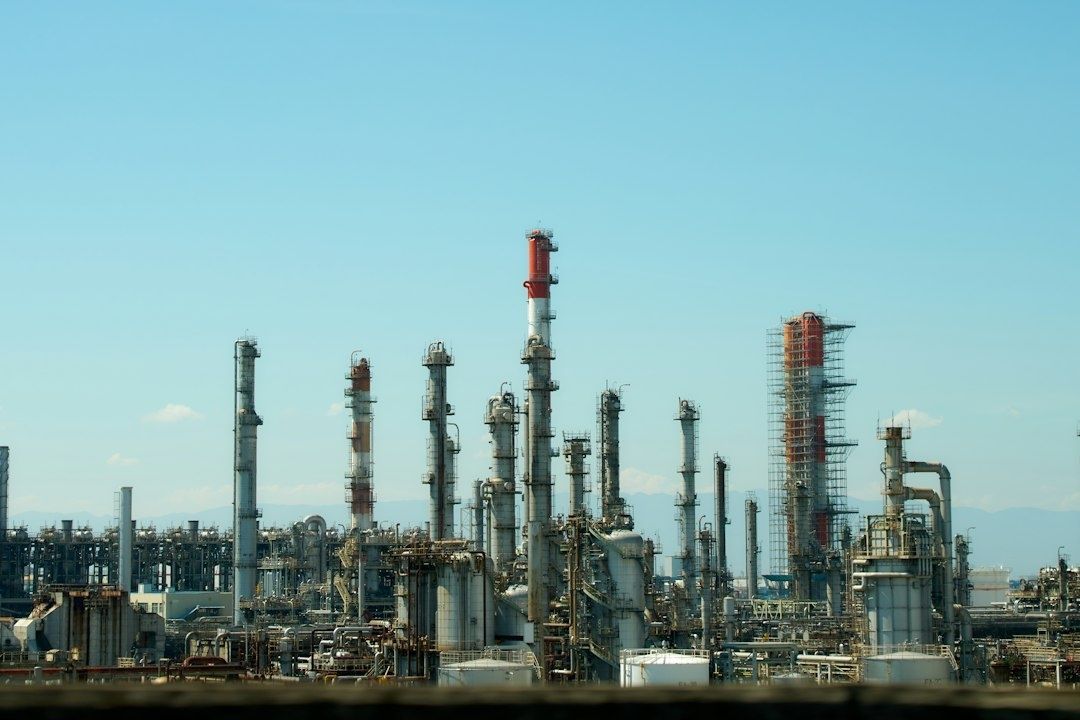 In Verbundstandorten entscheidet die Kopplung von Energie- und Stoffströmen darüber, ob Wasserstoff fossile Einsatzstoffe tatsächlich ersetzen kann.
- Energetische Nutzung: Wasserstoff ersetzt Erdgas in Brennern, Öfen oder bestimmten Hochtemperaturprozessen.
- Stoffliche Nutzung: Wasserstoff wird für Ammoniak, Methanol, Raffinerieprozesse oder weitere Synthesen benötigt.
- Systemische Voraussetzung: Elektrolyse, erneuerbarer Strom, Speicher, Leitungen und kontinuierliche Abnahme müssen gemeinsam geplant werden.
- Wirtschaftliche Absicherung: Langfristige Liefer- und Abnahmeverträge sowie öffentliche Förderinstrumente reduzieren das Risiko hoher Anfangskosten.
Ein konkretes Signal liefert die 2024 in Porsgrunn in Norwegen eröffnete Anlage von Yara. Erneuerbarer Wasserstoff soll dort einen fossilen Rohstoff ersetzen, jährlich rund 41.000 Tonnen Kohlendioxid einsparen und Wasserstoff für etwa 20.500 Tonnen Ammoniak bereitstellen. Das Ammoniak kann wiederum in 60.000 bis 80.000 Tonnen Düngemittel umgewandelt werden. Solche Projekte zeigen die technische Richtung, ändern aber noch nicht die Kostenstruktur der gesamten europäischen Chemieindustrie.
Dabei unterstützen europäische Instrumente wie die wegweisenden Innovation Fund projects gezielt erste industrielle Leuchtturmprojekte, um Investitionsrisiken in der chemischen Basisinfrastruktur abzufedern. Der aus dem Emissionshandel finanzierte Fonds fördert unter anderem Wasserstoff, Elektrifizierung, Energiespeicher, Recycling und industrielle Kohlenstoffabscheidung. Für Großprojekte ist das entscheidend, weil die Technologie zwar verfügbar sein kann, die Kombination aus Investitionssumme, Preisrisiko und unsicherer Nachfrage aber häufig noch keine bankfähige Entscheidung erlaubt.
Drei strukturelle Nadelöhre auf dem Weg zur industriellen Skalierung
Das erste Nadelöhr liegt bei den Elektrolyseuren. Für einzelne Demonstrationsanlagen reichen heute verfügbare Systeme aus, für industrielle Cluster werden jedoch Anlagen im hohen zweistelligen oder dreistelligen Megawattbereich und perspektivisch in der Gigawatt-Klasse benötigt. Skalierung bedeutet dabei nicht nur, mehr Stackmodule zu installieren. Auch Gleichrichter, Wasseraufbereitung, Verdichtung, Kühlung, Sauerstoffverwertung, Wartung und Ersatzteilversorgung müssen industrietauglich organisiert werden. Engpässe bei spezialisierten Materialien und Komponenten können Lieferzeiten verlängern und die Kosten erhöhen.
Das zweite Nadelöhr ist der erneuerbare Strom. Die Elektrolyse benötigt große, möglichst günstige Strommengen. Jede zusätzliche Umlage, Netzgebühr oder Betriebsstunde mit teurem Strom verschlechtert die Wettbewerbsfähigkeit gegenüber grauem Wasserstoff aus Erdgas. Gleichzeitig muss der Elektrolyseur ausreichend ausgelastet werden, damit sich die Kapitalinvestition rechnet. Daraus entsteht ein Zielkonflikt zwischen maximaler Nutzung erneuerbarer Überschüsse und einer wirtschaftlich erforderlichen Betriebsstundenzahl.
Das dritte Nadelöhr ist die Infrastruktur. Erzeugungsstandorte für erneuerbaren Strom und Wasserstoff liegen häufig nicht dort, wo Stahlwerke, Raffinerien und Chemieparks konzentriert sind. Der Aufbau des deutschen Wasserstoff-Kernnetzes soll diese Räume verbinden, doch Genehmigung, Finanzierung und tatsächliche Verfügbarkeit liegen zeitlich nicht automatisch mit den Investitionsplänen der Werke synchron. Zusätzlich erschweren regulatorische Vorgaben die Planung. Kriterien für erneuerbaren Wasserstoff, Nachweisführung und delegierte Rechtsakte beeinflussen, ob ein Produkt als grüner Wasserstoff gilt und welche Förder- oder Quotenmechanismen greifen.
- Elektrolyse: Lieferfähigkeit, Wirkungsgrad, Auslastung und Wartung vor der Investitionsentscheidung belastbar prüfen.
- Strom: Erzeugungsprofil, Beschaffungsvertrag, Netzentgelte und Preisrisiken gemeinsam modellieren.
- Netz: Nicht nur eine politische Trassenplanung, sondern einen bestätigten Anschlusszeitpunkt und eine belastbare Kapazitätszusage verlangen.
- Regulierung: Herkunft, Treibhausgasintensität und Förderfähigkeit über die gesamte Vertragslaufzeit absichern.
Hinzu kommt ein Marktproblem. Viele potenzielle Abnehmer warten auf sinkende Preise, während Erzeuger ohne langfristige Abnahme keine endgültige Investitionsentscheidung treffen. Ein Wasserstoffprojekt kann technisch ausgereift und dennoch nicht finanzierbar sein, wenn Liefermenge, Preisformel und regulatorische Anerkennung ungeklärt bleiben. Die norddeutsche Debatte zum Wasserstoffhochlauf weist genau auf diese Lücke zwischen geförderten Einzelprojekten und einer tatsächlich investitionsfähigen Wertschöpfungskette hin.
Wirtschaftliche Rahmenbedingungen und der reale Fahrplan bis 2030
Der Kostenabstand zwischen grauem und grünem Wasserstoff bleibt der zentrale wirtschaftliche Prüfstein. Grauer Wasserstoff profitiert von etablierter Infrastruktur und hoher Verfügbarkeit, trägt aber die fossile Preis- und Emissionsabhängigkeit weiter. Grüner Wasserstoff benötigt dagegen erneuerbaren Strom, Elektrolysekapital, Wasseraufbereitung, Verdichtung und Transport. Selbst wenn die technischen Kosten sinken, kann ein hoher Strompreis den Vorteil wieder aufzehren. Für Stahl und Chemie zählt deshalb nicht allein der Preis pro Kilogramm H2, sondern die Gesamtkosten je Tonne Stahl, Ammoniak, Methanol oder Zwischenprodukt.
Die Transformation muss außerdem prozesstechnisch geplant werden. Anlagen dürfen nicht nur auf einen theoretischen Endzustand ausgelegt werden, der erst nach 2030 erreichbar ist. Sinnvoller sind modulare Lösungen, die mit Erdgas oder Mischgas starten und den Wasserstoffanteil erhöhen können, sofern Emissionsbilanz und Produktqualität dies zulassen. Für Hochtemperaturprozesse zeigen Pilotvorhaben wie HyHeat, dass ein unterbrechungsfreier Wechsel zwischen Brenngasen und ein schrittweiser Hochlauf wichtige Voraussetzungen für die Praxis sein können. Solche Lösungen ersetzen keine langfristige H2-Versorgung, reduzieren aber das Risiko eines abrupten Produktionsstopps.
Analysen des AIT Austrian Institute Of Technology unterstreichen, dass neben massiven Stromeinsparungen vor allem koordinierte Infrastrukturplanungen zwingend erforderlich sind. Standortbezogene Transformationspläne müssen Energiebedarf, Emissionen, Produktionslogik, Investitionszyklen und verfügbare Technologien verbinden. Klimaschutzverträge, sogenannte Carbon Contracts for Difference, können dabei die Differenz zwischen klimafreundlichen Produktionskosten und einem noch nicht ausreichenden Marktpreis zeitweise ausgleichen. Sie geben Erstanwendern mehr Planungssicherheit, dürfen aber nicht als Ersatz für wettbewerbsfähige Energiepreise und funktionierende Märkte verstanden werden.
- Standortbilanz erstellen: Prozessbedingte Emissionen, Wärmebedarf, Rohstoffströme, Stromlasten und bestehende Anlagen real messen.
- Technologiepfade vergleichen: H2-DRI, Erdgas-DRI, Elektrifizierung, Mischgasbetrieb, Recycling und Kohlenstoffmanagement anhand von Kosten und Betriebsrisiken bewerten.
- Infrastruktur absichern: Netzanschluss, Wasserstoffleitung, Speicher, erneuerbare Stromverträge und Backup-Versorgung vertraglich sowie terminlich prüfen.
- Abnehmer einbinden: Grüne Produkte benötigen belastbare Kaufverträge, Herkunftsnachweise und eine klare Bereitschaft zur Zahlung eines möglichen Aufpreises.
- Investitionen staffeln: Module, Brenner und Prozesssteuerungen so wählen, dass steigende Wasserstoffverfügbarkeit ohne vollständigen Neubau genutzt werden kann.
Bis 2030 ist daher weniger mit einer flächendeckenden Vollumstellung als mit regionalen Clustern, einzelnen Großprojekten und hybriden Übergangspfaden zu rechnen. Erfolgreich werden vor allem Standorte sein, die Strom, Wasserstoff, Infrastruktur und Absatzmarkt früh koordinieren. Unternehmen, die ausschließlich auf sinkende H2-Preise warten, riskieren dagegen verlorene Vorlaufzeit. Ebenso riskant wäre ein irreversibler Komplettumbau ohne gesicherte Versorgung.
Pragmatische Transformationspfade für industrielle Entscheider jetzt etablieren
Grüner Wasserstoff bleibt ein Schlüsselelement für die Defossilierung von Primärstahl und Grundstoffchemie. Seine Bedeutung wird durch die Realität jedoch präziser definiert: Er ist nicht überall die erste oder sofort verfügbare Lösung, sondern dort unverzichtbar, wo direkte Elektrifizierung an physikalische oder stoffliche Grenzen stößt. Die Timeline verschiebt sich, weil Netze, Elektrolyseure, erneuerbarer Strom und Nachfrage nicht im gleichen Tempo wachsen. Politische Ziele allein ersetzen keine bankfähige Projektstruktur.
Für Werkleiter und Strategen bedeutet das klare Prioritäten statt Schlagworte. Netzanschlussfristen und reale Transportkapazitäten sollten heute geprüft, Strom- und H2-Verträge gegen Preis- und Mengenrisiken abgesichert und modulare Dual-Fuel-Technologien bevorzugt werden. Gleichzeitig braucht jedes Projekt einen belastbaren Endzustand, damit eine Übergangslösung nicht zur dauerhaften Sackgasse wird. Wer Versorgungssicherheit, Wirtschaftlichkeit und Emissionsminderung gemeinsam plant, kann den Hochlauf schrittweise gestalten. So wird aus technischer Machbarkeit eine langfristig tragfähige und operativ umsetzbare Transformation.
 Industrie und Produktion